Die Steuer ohne Rente
Kritisierter Beitrag (Rendez-vous) →
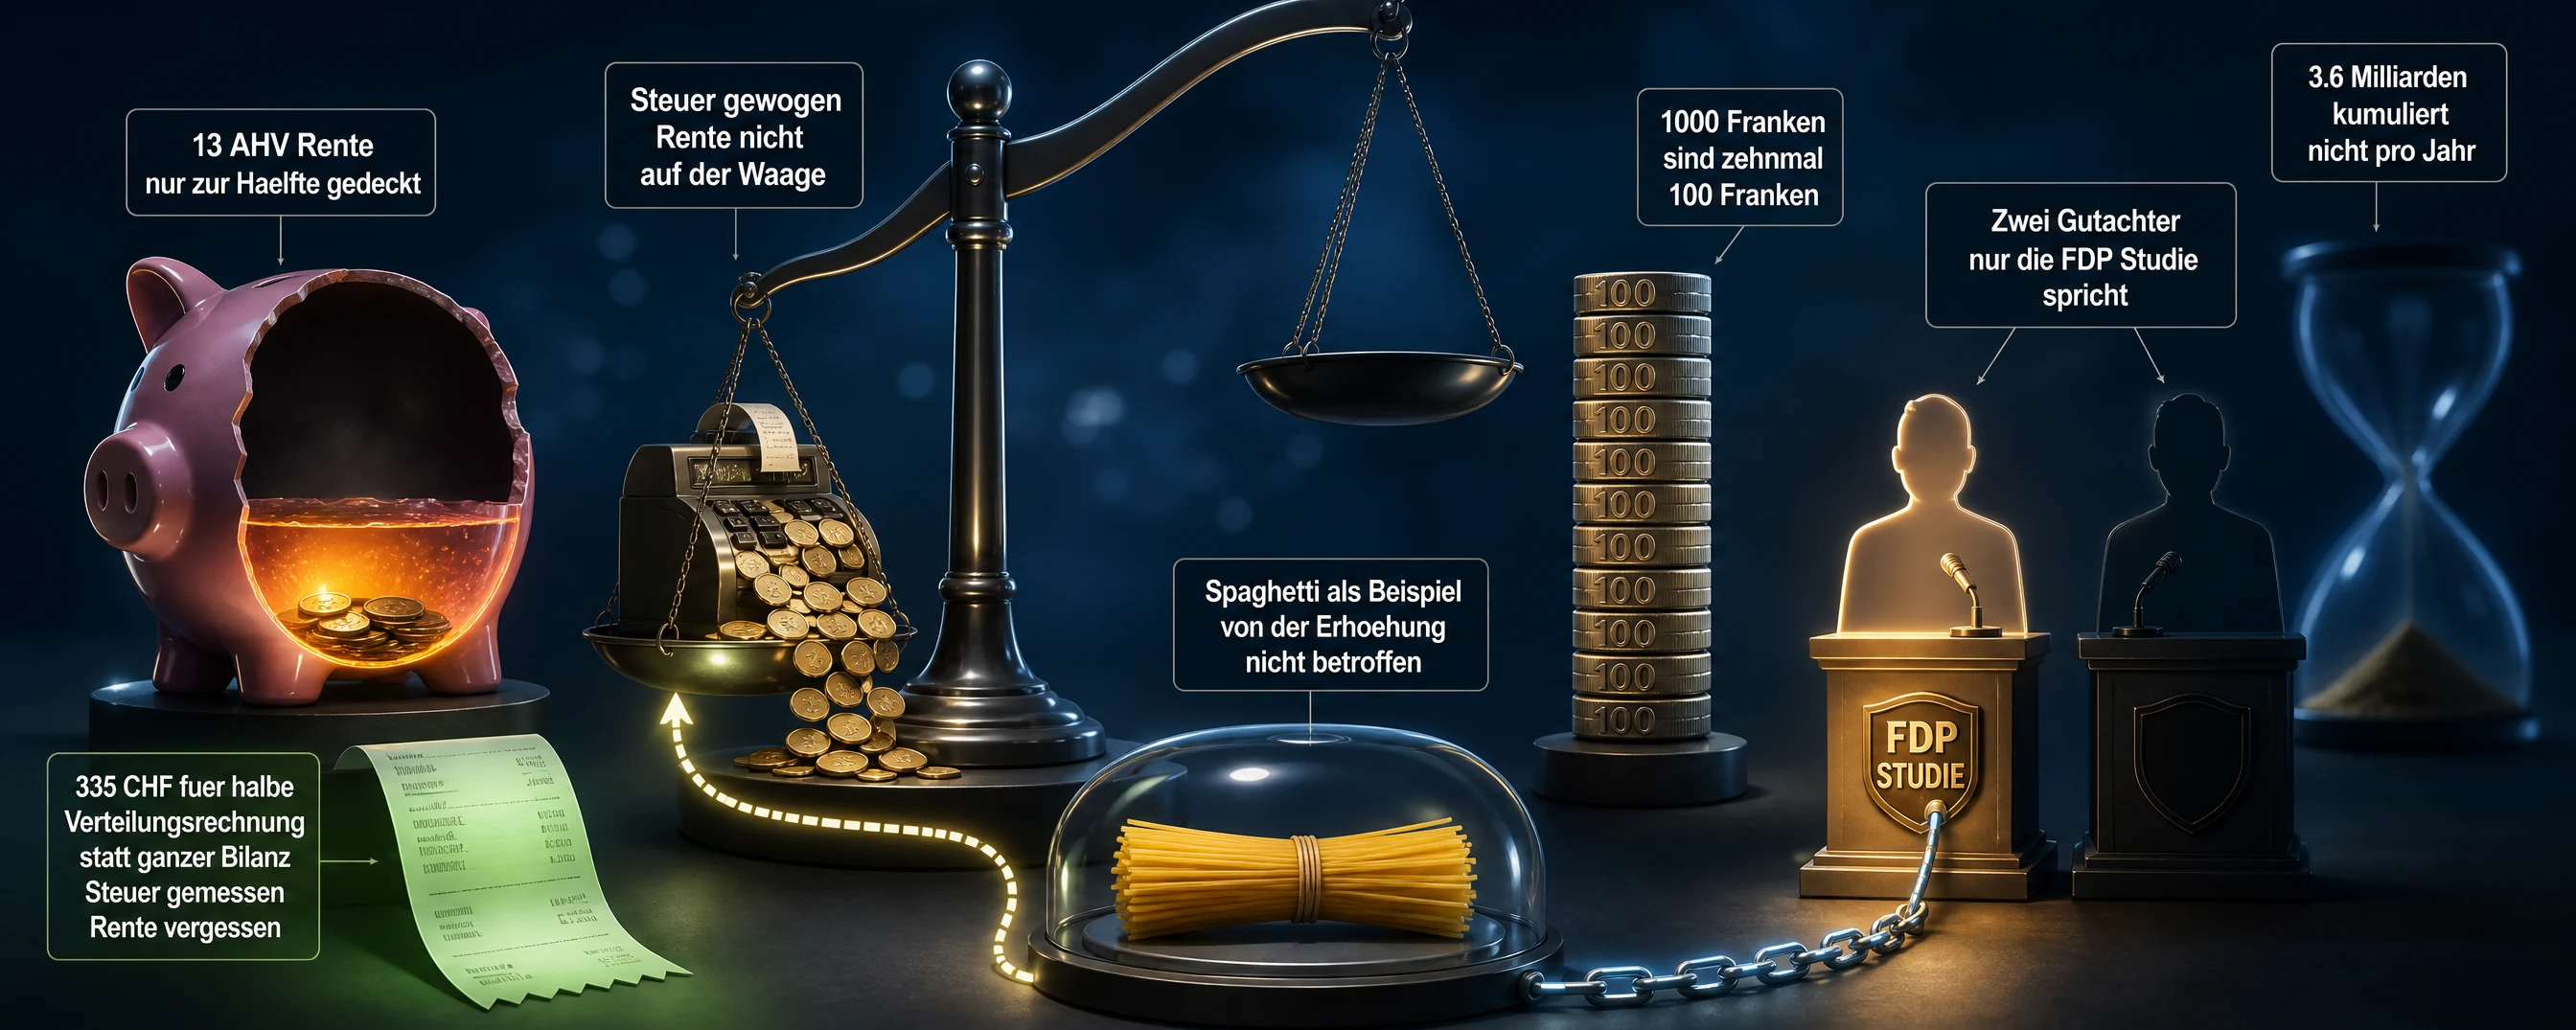
Der Titel stellt eine Finanzierungsvorlage als reine Steuerfrage: «Wie (un)sozial ist die Mehrwertsteuer?» Die 13. AHV-Rente, um deren Finanzierung es geht, erscheint ein einziges Mal, im ersten Satz. Danach prüft der Beitrag nur noch, wer zahlt, nie, wer erhält. Die tragende Vorannahme steht im Satz «Streng genommen wird damit gegen ein Grundprinzip der Besteuerung verstossen». Illustriert wird sie mit einer Packung Spaghetti, die von der Vorlage gar nicht erfasst wird, und beziffert mit Zahlen aus einer Studie im Auftrag einer Partei, die die Vorlage ablehnt. Was der Beitrag verschweigt: Die Steuer deckt die Rente nur etwa zur Hälfte, und die Rente selbst hat eine Verteilungswirkung, die in keine Rechnung eingeht.
Zum SRF-Beitrag «Wie (un)sozial ist die Mehrwertsteuer?», Rendez-vous, 8.10.2026 (online 18.10.2026)
Der Beitrag legt die Grundlagen sauber. Er nennt die drei geltenden Sätze korrekt, 8,1 Prozent, 2,6 Prozent und 3,8 Prozent, und er führt die von der Steuer ausgenommenen Leistungen an, Mieten und Krankenkassenprämien. Er unterscheidet zwischen absoluter und relativer Belastung, statt sie zu vermischen: «Vielverdiener zahlen absolut gesehen zwar mehr Mehrwertsteuer.» Er listet konkret, was teurer würde und was nicht, und er hält kritische Distanz zur Einteilung in Grundbedarf und Luxus, der er «eine paternalistische Note» attestiert. Den Auftraggeber der zitierten Studie markiert er zweimal, im Text und im Link, und bei Marius Brülhart nennt er den Bund als Auftraggeber. Unvollständig ist die Bildlegende: Erhöht wird nicht nur der Normalsatz, auch der Sondersatz für Beherbergung steigt, von 3,8 auf 4,0 Prozent. Die Bausteine für eine ausgewogene Analyse liegen fast alle im Beitrag. Sie werden nur nicht zusammengesetzt.
Die Rente, die nur zur Hälfte gedeckt ist
Der Einstieg ist korrekt: «Damit die 13. AHV-Rente finanziert werden kann, soll die Mehrwertsteuer um 0.4 Prozentpunkte erhöht werden.» Danach verschwindet die Rente aus dem Text. Dabei ist sie in zweifacher Hinsicht der Massstab für die Frage des Titels.
Erstens finanziell. Die 13. Rente kostet laut Bund zu Beginn über vier Milliarden Franken pro Jahr, später über fünf Milliarden. Die Erhöhung der Mehrwertsteuer bringt rund 1,4 Milliarden. Zusammen mit dem Bundesbeitrag, gut einem Fünftel der Kosten, ist etwa die Hälfte der Mehrkosten gedeckt. Der Bund schreibt dazu wörtlich: «Der Rest ist zurzeit nicht finanziert.» Die erste Auszahlung an rund 2,6 Millionen Rentner erfolgt im Dezember 2026, zwei Monate nach der Sendung. Die höhere Steuer greift frühestens 2028; die Auszahlungen 2026 und 2027 haben keine Zusatzfinanzierung. Ein Beitrag, der die Belastung durch eine Steuer vermisst, sagt nicht, dass diese Belastung nur die halbe Rechnung begleicht.
Zweitens verteilungspolitisch. Eine Steuer, deren Ertrag in eine Rente fliesst, lässt sich nur netto beurteilen. Die AHV-Altersrente ist gedeckelt: Die Maximalrente beträgt das Doppelte der Minimalrente, während Beiträge auf dem Erwerbseinkommen ohne Obergrenze erhoben werden. Auf der Gegenseite stehen Rentner, die selbst Mehrwertsteuer zahlen, und wohlhabende Rentner, die die 13. Rente ebenso beziehen. Beide Posten können das Urteil verschieben. In welche Richtung, wäre die Frage gewesen, die der Titel verspricht. Ebenso unerwähnt bleibt, dass der Bundesrat auch eine Finanzierung über Lohnbeiträge oder eine Mischung aus Lohnbeiträgen und Mehrwertsteuer zur Diskussion gestellt hatte und das Parlament die Mehrwertsteuer wählte. Damit fehlt der Vergleich, an dem sich «unsozial» überhaupt bemessen liesse.
Zwei Gutachter, eine Zahl
Die Infobox «Studien zur Sozialverträglichkeit der Mehrwertsteuer» nennt zwei Namen. Marius Brülhart, Volkswirtschaftsprofessor an der Universität Lausanne, «war an verschiedenen Expertisen zur Mehrwertsteuer und ihren Auswirkungen beteiligt. Zuletzt im Auftrag des Bundesamts für Sozialversicherungen.» Claude Maurer von BAK Economics hat «im Auftrag der FDP» Folgen und Verteilungswirkungen simuliert. Im Text erhält nur einer der beiden eine Stimme. Die Haushaltsbelastung, die Zahl zur Wirtschaftsleistung und der einzige Link stammen aus der FDP-Studie. Aus der Arbeit für den Bund übernimmt der Beitrag keinen Befund, keine Zahl, keine Einschätzung und keinen Verweis. Brülhart steht in der Infobox wie ein Ausweis von Ausgewogenheit, die im Text nicht stattfindet.
Die Markierung des Auftraggebers ist korrekt. Sie ersetzt aber nicht das Gegengewicht, auf dessen Fehlen sie hinweist. Die FDP lehnt die Vorlage ab, ebenso die SVP; Bundesrat und Parlament empfehlen ein Ja, SP, Mitte, Grüne, EVP und Gewerkschaftsbund unterstützen sie. Ein Beitrag in der Abstimmungsphase, der der einen Seite Zahlen gibt und der Expertise des Bundes einen Namen, trifft eine Auswahl. Es ist eine Unterlassung, keine Fälschung: Was Brülhart für das Bundesamt herausgefunden hat, könnte das Bild der FDP-Studie bestätigen oder korrigieren. Der Beitrag gibt dem Publikum keine Gelegenheit, das zu prüfen.
«Die Packung Spaghetti»
Das Leitbild für die regressive Wirkung ist ein Grundnahrungsmittel: «Die Packung Spaghetti kostet im Supermarkt für alle gleich viel […]. Beim kleineren Budget machen die Spaghetti aber einen grösseren Anteil aus.» Einige Absätze später steht im selben Beitrag: «praktisch alles, was wir essen und trinken, ist von der Erhöhung nicht betroffen.» Spaghetti unterliegen dem reduzierten Satz von 2,6 Prozent, der gemäss Vorlage unverändert bleibt. Das Beispiel, mit dem die Belastung kleiner Budgets anschaulich wird, ist ein Gut, das die Vorlage nicht belastet.
Die eigene Infobox geht weiter: Mieten und Krankenkassenprämien sind von der Steuer ganz ausgenommen. Teurer würden laut Beitrag alkoholische Getränke, Kleider, Schuhe, Möbel, Elektronik, Restaurant und Coiffeur, also jene Güter, die der Abschnitt «Was ist notwendig, was ist Luxus?» selbst der Kategorie des nicht unbedingt Notwendigen zuordnet. Der Text räumt ein: «Die unsoziale Funktionsweise der Mehrwertsteuer wird allerdings abgefedert.» Wie stark, beziffert er nie. Ob eine Erhöhung des Normalsatzes kleine Einkommen relativ stärker trifft, ist eine empirische Frage; die zitierte Studie bejaht sie in allgemeiner Form. Das Spaghetti-Beispiel beantwortet sie nicht. Die Relativierung liegt verstreut in Bildlegende, Infobox und Aufzählung, ohne auf die Ausgangsthese zurückzuwirken.
Die 1000 Franken, die zehnmal 100 sind
Unter dem Zwischentitel «Viele kleine Beträge haben grosse Wirkung» meldet der Beitrag, ein durchschnittlicher Haushalt würde «pro Jahr 100 Franken mehr bezahlen, nach zehn Jahren wären es 1000 Franken mehr». Die zweite Zahl ist die erste, zehnmal addiert. Die Dynamik, die der Zwischentitel ankündigt, entsteht durch Zusammenzählen. Hinzu kommt: In einem Beitrag über Verteilung steht ausgerechnet der Durchschnittshaushalt, die eine Kennziffer, die über Verteilung nichts aussagt. Die Studie, auf die sich der Beitrag stützt, hält zur Verteilung lediglich qualitativ fest, Haushalte mit tiefen Einkommen würden «relativ stärker belastet»; Zahlen nach Einkommensklassen weist sie auf ihrer Seite nicht aus, die Rentenauszahlungen sind nicht modelliert. Sie rechnet drei Szenarien, einen Normalsatz von 8,5, 9 und 10 Prozent. Welches davon der Beitrag meint, wenn er von «einer Erhöhung des Normalsatzes» spricht, sagt er nicht.
Schwerer wiegt die zweite Zahl. Laut Beitrag würde die Wirtschaftsleistung «nach zehn Jahren um 3.6 Milliarden Franken tiefer ausfallen als ohne Erhöhung». Das liest sich als jährliche Lücke im zehnten Jahr. Die verlinkte Studie spricht von einer Wirtschaftsleistung, die «kumuliert um rund 3,6 Milliarden Franken tiefer» liegt, also von der Summe über zehn Jahre. Im Schnitt sind das rund 360 Millionen Franken pro Jahr, bei einer Wirtschaftsleistung von über 800 Milliarden Franken: weniger als ein halbes Promille. Der Beitrag verlinkt die Quelle, die seine eigene Zahl korrigiert.
Die Einnahme ohne Ausgabe
Das Muster ist eine halbierte Verteilungsrechnung: Eine zweckgebundene Abgabe wird nur auf ihrer Belastungsseite auf Sozialverträglichkeit geprüft. Die Verwendung der Mittel, die das Verteilungsurteil verschieben oder umkehren kann, liegt ausserhalb des Rahmens. Die Abgabe erscheint als Last ohne Gegenwert, ihre Gerechtigkeit als Eigenschaft des Steuersatzes statt des ganzen Kreislaufs. Der Mechanismus ist übertragbar auf jede Abgabe mit festem Zweck, auf Lenkungsabgaben mit Rückverteilung ebenso wie auf Lohnbeiträge für eine Sozialversicherung. Wer nur die Einzahlung misst, findet zwangsläufig eine Belastung.
Verstärkt wird der Effekt durch die Auswahl als Einbahnstrasse. Zwei Gutachter werden genannt, einer wird beziffert und verlinkt, und es ist derjenige, dessen Auftraggeber im Abstimmungskampf auf der Nein-Seite steht. Die korrekte Auftraggebermarkierung wirkt dabei nicht als Korrektiv, sondern als Beleg von Sorgfalt, der die fehlende Gegenstimme verdeckt.
Die halbe Bilanz
So funktioniert dieser Beitrag: Er meldet eine Steuererhöhung zur Finanzierung einer Rente und prüft ihre Sozialverträglichkeit, als gäbe es die Rente nicht. Er illustriert die Belastung mit einem Gut, das nicht belastet wird, beziffert sie mit der Studie einer Partei und gibt deren Hauptzahl als Jahreswert wieder, wo sie eine Zehnjahressumme ist. Gewogen wird, wie die Kasse gefüllt wird; wohin sie sich leert, und dass sie zur Hälfte leer bleibt, liegt nicht auf der Waage.
Kein Artikel verpassen.